Standardyzacja
Monety srebrne zwykle posiadają wagę będącą wielokrotnością 1oz (1 uncja trojańska). Uncja dla metali szlachetnych jest inna niż standardowa uncja aptekarska czy uncja
1 uncja trojańska (troy ounce ozt) = 31,1034768 g
Standard tej wagi został przyjęty na przełomie XII i XIII wieku w Troyes (Francja), z uwagi na konieczność posiadania przez kupców wspólnej jednostki masy dla metali szlachetnych.
Historyczne próby czystości srebra
Czystość srebra (próba) jest jednym z kluczowych parametrów decydujących o jego wartości użytkowej, handlowej i monetarnej. Wbrew współczesnemu przekonaniu, że „prawdziwe” srebro powinno mieć próbę .999, przez zdecydowaną większość historii ludzkości tak wysoka czystość nie była ani standardem, ani celem. Normy czystości ewoluowały wraz z rozwojem technologii hutniczych, systemów monetarnych oraz potrzeb fiskalnych państw.
1. Starożytność – srebro bez formalnej próby
W starożytności nie istniało pojęcie „próby” w dzisiejszym sensie. Czystość srebra była:
- efektem dostępnej technologii rafinacji,
- kontrolowana pośrednio przez autorytet państwa lub władcy,
- oceniana wagowo i wizualnie, a nie laboratoryjnie.
Typowe zakresy czystości:
- Grecja klasyczna (drachmy ateńskie): ok. 95–98% Ag
- Republika rzymska (denar, III–I w. p.n.e.): ok. 90–95% Ag
- Cesarstwo rzymskie (późny okres): systematyczne obniżanie zawartości srebra, aż do monet miedzianych jedynie posrebrzanych
Pod koniec III w. n.e. srebro przestało być metalem monetarnym w sensie materialnym, zachowując jedynie funkcję symboliczną.
2. Średniowiecze – narodziny norm wagowo-próbnych
Średniowiecze przyniosło pierwsze ustrukturyzowane systemy mennicze, oparte na wspólnych jednostkach wagi.
Funt koloński (Mark Kölnische)
- masa: ok. 233,856 g
- podstawa rozliczeń menniczych w Europie Środkowej
Z jednego funta wybijano określoną liczbę monet o zadanej wadze i przybliżonej próbie.
Typowe próby monet średniowiecznych:
- 900–930 – wczesne grosze wysokiej jakości
- 750–850 – monety obiegowe późnego średniowiecza
- 500–700 – drobne nominały, często ulegające szybkiemu psuciu
Próba srebra była kompromisem pomiędzy:
- trwałością monety,
- zaufaniem społecznym,
- dochodem seniora menniczego (seigniorage).
3. XVI–XVIII wiek – talar jako standard handlowy
Przełomem w historii srebra było pojawienie się talarów (Joachimsthalerów) w XVI wieku.
Parametry talara:
- masa: ok. 28–29 g
- próba: ~.889–.900
Talar stał się:
- podstawą handlu międzynarodowego,
- wzorem dla wielu późniejszych walut (m.in. dolara),
- nieformalnym standardem jakości srebra w Europie i poza nią.
Warto podkreślić, że ~.900 było przez kilka stuleci uznawane za „pełnowartościowe srebro”.
4. Standard sterling (.925)
Równolegle do kontynentalnych norm talarowych w Anglii ukształtował się standard sterling silver:
- 92,5% srebra
- formalnie stosowany od XII wieku
- prawnie potwierdzony na początku XIV wieku
Powód jego trwałości był praktyczny:
- czyste srebro jest zbyt miękkie,
- domieszka miedzi znacząco poprawia trwałość wyrobów.
Standard sterling przetrwał do dziś i dominuje w:
- biżuterii,
- sztućcach,
- wyrobach artystycznych.
5. XIX wiek – państwowa standaryzacja prób
XIX wiek przyniósł:
- kodyfikację systemów monetarnych,
- precyzyjne normy prawne,
- rozwój probiernictwa.
Typowe próby monetarne XIX w.:
- Francja (frank): .900
- Niemcy (marka): .900
- Austria i Austro-Węgry: .900
- Rosja (rubel): .868
- USA (monety srebrne): .900
- Skandynawia: .800
- Wielka Brytania: .925
Był to ostatni okres, w którym srebro funkcjonowało jako pełnoprawny pieniądz obiegowy.
6. XX wiek – degradacja srebra obiegowego
W XX wieku srebro stopniowo znikało z obiegu pieniężnego z uwagi na rozjazd pomiędzy wartością nominalną a wartością kruszcu oraz niedoboru srebra na rynkach.
Przykłady:
- USA:
- do 1964: .900
- 1965–1970: .400
- po 1970: brak srebra w obiegu
- Europa:
- próby .500–.835 w monetach powojennych
- całkowite wycofanie srebra do lat 70.
7. Współczesny bullion – czystość jako produkt rynku
Nowoczesny rynek bulionowy (od lat 80. XX w.) wprowadził nowy paradygmat:
- .999 jako minimum inwestycyjne
- .9999 jako standard premium
Wysoka czystość nie wynikała z tradycji, lecz z:
- potrzeb księgowych i giełdowych,
- łatwości wyceny,
- braku wymagań mechanicznych (moneta nie krąży w obiegu).
8. Monety bulionowe
Termin „moneta bulionowa” oznacza monetę, której wartość opiera się z definicji jedynie na wartości kruszcu jaki reprezentują.
W 1967 roku wybito pierwszą złotą monetę o wadze 1oz -> był to Krugerrand. To zdefiniowało rynek bicia monet z metali szlachetnych i kategorie wagowe.
Dla monet srebrnych standard ten przyjęto kilka lat później wraz z rozpoczęciem bicia masowego monet „bulionowych” o najwyższej czystości metalu (99.9%) znanych do dziś:
- Mexican Libertad (1982)
- American Silver Eagle (1986)
- Canadian Maple Leaf (1988)
- Chinese Panda (1989)
- Australian Kookaburra (1990)
- Australian Kangaroo (1993)
- British Britannia (1997)
- Austrian Philharmonic (2008)
- South African Silver Krugerrand (2017)
Od 2016 roku Chiny zmieniły standard bicia Chińskiej Pandy i minimalnie zmniejszyły jej wagę do 30g. Wszystkie inne mennice stosują zazwyczaj wagi monet będące ułamkiem lub wielokrotnością 1 oz: 1/10oz, 1/2oz, 1oz, 2oz, 5oz, 10oz, 100oz. Wyjątkiem są monety kilogramowe oraz sztabki, które mogą mieć zupełnie inną rozmiarówkę.
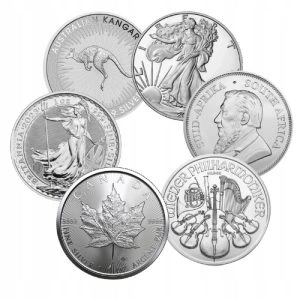
W literaturze i dyskusjach internetowych można częśto spotkać określenie: „srebrny kanon„. Oznacza on najpopularniejsze monety bulionowe właśnie o wadze 1oz:
- Amerykański Orzeł (American Eagle): USA
- Kanadyjski Liść Klonowy (Maple Leaf): Kanada
- Australijski Kangur (Kangaroo): Australia
- Wiedeński Filharmonik (Philharmonic): Austria (wnominałach 1,50 €).
- Krugerrand: Republika Południowej Afryki,
- Britannia: Wielka Brytania
9. Szacunkowe nakłady monet bulionowych – 1990–2024 (szt.)
wartości zaokrąglone
| Rok | ASE | Maple | Panda | Libertad | Britannia | Kangaroo | Philharmonic |
|---|---|---|---|---|---|---|---|
| 1990 | 5 800 000 | 1 700 000 | 300 000 | 150 000 | — | — | — |
| 1991 | 7 200 000 | 650 000 | 350 000 | 200 000 | — | — | — |
| 1992 | 5 500 000 | 350 000 | 400 000 | 180 000 | — | — | — |
| 1993 | 6 800 000 | 1 100 000 | 500 000 | 220 000 | — | 500 000 | — |
| 1994 | 4 200 000 | 900 000 | 600 000 | 250 000 | — | 600 000 | — |
| 1995 | 4 700 000 | 330 000 | 700 000 | 300 000 | — | 700 000 | — |
| 1996 | 3 500 000 | 250 000 | 800 000 | 350 000 | — | 800 000 | — |
| 1997 | 3 600 000 | 100 000 | 900 000 | 400 000 | 100 000 | 900 000 | — |
| 1998 | 4 800 000 | 600 000 | 1 000 000 | 450 000 | 120 000 | 1 000 000 | — |
| 1999 | 7 400 000 | 1 200 000 | 1 200 000 | 500 000 | 150 000 | 1 200 000 | — |
| 2000 | 9 200 000 | 400 000 | 1 400 000 | 600 000 | 200 000 | 1 500 000 | — |
| 2001 | 10 700 000 | 400 000 | 1 600 000 | 700 000 | 300 000 | 1 800 000 | — |
| 2002 | 10 500 000 | 600 000 | 1 800 000 | 800 000 | 400 000 | 2 200 000 | — |
| 2003 | 8 500 000 | 700 000 | 2 000 000 | 900 000 | 500 000 | 2 500 000 | — |
| 2004 | 8 900 000 | 700 000 | 2 200 000 | 1 000 000 | 600 000 | 3 000 000 | — |
| 2005 | 8 900 000 | 1 000 000 | 2 400 000 | 1 200 000 | 700 000 | 3 500 000 | — |
| 2006 | 10 700 000 | 2 500 000 | 2 600 000 | 1 500 000 | 800 000 | 4 000 000 | — |
| 2007 | 9 900 000 | 3 500 000 | 2 800 000 | 2 000 000 | 900 000 | 4 500 000 | — |
| 2008 | 20 500 000 | 7 900 000 | 3 000 000 | 2 500 000 | 1 200 000 | 6 000 000 | 1 000 000 |
| 2009 | 30 500 000 | 9 700 000 | 3 200 000 | 3 000 000 | 1 800 000 | 7 000 000 | 2 000 000 |
| 2010 | 34 800 000 | 17 800 000 | 3 500 000 | 3 500 000 | 2 500 000 | 9 000 000 | 4 000 000 |
| 2011 | 40 000 000 | 23 100 000 | 4 000 000 | 4 000 000 | 3 000 000 | 12 000 000 | 7 000 000 |
| 2012 | 33 700 000 | 18 100 000 | 4 500 000 | 4 500 000 | 3 200 000 | 10 000 000 | 6 000 000 |
| 2013 | 42 700 000 | 28 200 000 | 5 000 000 | 5 000 000 | 4 000 000 | 15 000 000 | 9 000 000 |
| 2014 | 44 000 000 | 29 200 000 | 5 500 000 | 5 500 000 | 4 500 000 | 18 000 000 | 10 000 000 |
| 2015 | 47 000 000 | 30 000 000 | 6 000 000 | 6 000 000 | 5 000 000 | 20 000 000 | 12 000 000 |
| 2016 | 37 700 000 | 25 000 000 | 6 500 000 | 5 000 000 | 6 000 000 | 18 000 000 | 15 000 000 |
| 2017 | 18 100 000 | 18 000 000 | 7 000 000 | 4 000 000 | 8 000 000 | 16 000 000 | 18 000 000 |
| 2018 | 15 700 000 | 17 000 000 | 8 000 000 | 3 000 000 | 10 000 000 | 15 000 000 | 20 000 000 |
| 2019 | 14 900 000 | 15 000 000 | 9 000 000 | 2 500 000 | 12 000 000 | 14 000 000 | 22 000 000 |
| 2020 | 30 000 000 | 25 000 000 | 10 000 000 | 2 000 000 | 16 000 000 | 20 000 000 | 25 000 000 |
| 2021 | 54 000 000 | 30 000 000 | 10 000 000 | 1 800 000 | 15 000 000 | 25 000 000 | 28 000 000 |
| 2022 | 16 000 000 | 20 000 000 | 9 000 000 | 1 500 000 | 10 000 000 | 18 000 000 | 22 000 000 |
| 2023 | 24 000 000 | 22 000 000 | 8 000 000 | 1 200 000 | 12 000 000 | 20 000 000 | 24 000 000 |
| 2024 | 25 000 000 | 23 000 000 | 8 000 000 | 1 000 000 | 13 000 000 | 22 000 000 | 26 000 000 |
Polska a monety bulionowe
Na dzień dzisiejszy nasz kraj nie bije ŻADNYCH standardowych i rozpoznawalnych na świecie monet bilionowych. Jest to dość dziwne – bo Polska rocznie produkuje 42 mln uncji srebra (kopalnia Polkowice/KGHM).
Nie było żadnej poważnej dyskusji i debaty nt. przydatności bicia tego typu monet. Widocznie polskim urzędnikom nie zależy na tym, aby jego obywatele mogli inwestować środki w rodzimy metal.
Inicjatywę bicia takich monet w przeszłości podejmowały małe mennice prywatne, ale poza wydaniem dość niskonakładowych monet (np. „głowa kobiety”) nie uzyskano efektu skali.
Być może dyskusja na temat bicia tych monet powróci w przyszłości, jednak do tego typu działalności konieczne jest wdrożenie wielu środków technicznych i operacyjnych – być może we współpracy z Mennicą Polską. Taka srebrna moneta bulionowa mogłaby stanowić dość dużą konkurencję dla angielskich Britanni oraz Austriackich Filharmoników, więc nie zakładałbym się o powodzenie projektu. W przypadku monety złotej – „Orzeł Bielik” nie uzyskano rozpoznawalności i popularności na świecie – głównie z powodu wysokiej ceny i braku marketingu.
W ogóle Europa jest obszarem mało sprzyjającym tego typu inicjatywom, z uwagi na fakt obłożenia srebra podstawowym podatkiem VAT (bez zwolnienia – srebro nie wiedzieć czemu nie jest traktowane jako metal inwestycyjny tak jak złoto). Tak więc każda bulionówka emitowana poza Europą będzie z definicji dużo bardziej konkurencyjna cenowo niż produkty europejskie.
Dodaj komentarz